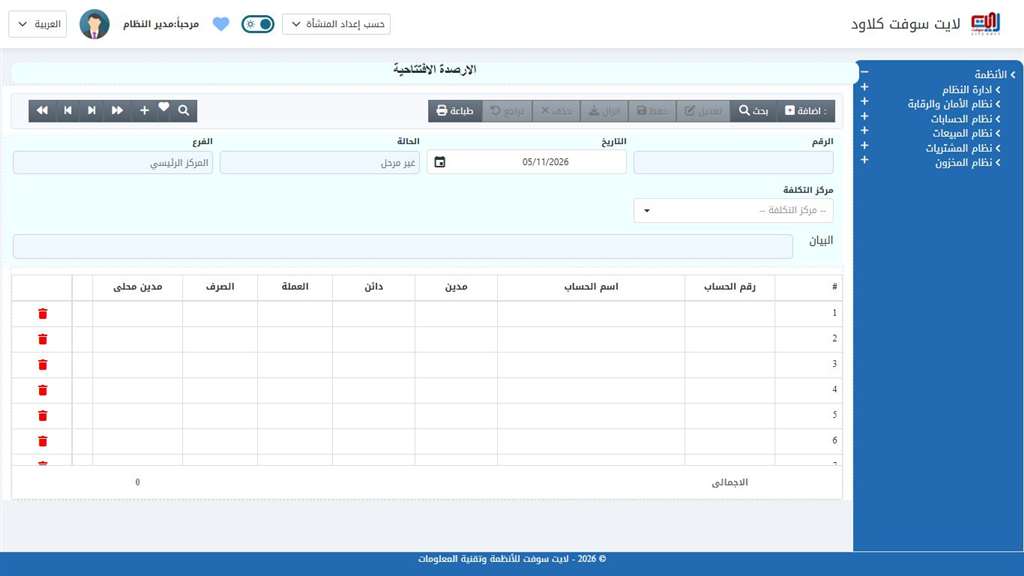
القائمة: نظام الحسابات ← العمليات ← الأرصدة الافتتاحية.
أرصدة بداية الفترة المحاسبية لكل حساب، تُدخل هنا قبل أي حركة حقيقية فتصبح الأرصدة والتقارير صحيحة من أول يوم.
الشاشة تشبه قيود اليومية في الشكل، لكنها مخصّصة لأرصدة الافتتاح.
1) متى تستخدم هذه الشاشة؟
عند تحويل الدفاتر من نظام أو ملف إلى ERP لأول مرة.
عند فتح سنة مالية جديدة تُنقل فيها الأرصدة (بعد إقفال السنة).
عند تصحيح رصيد افتتاحي اتضح أنه خطأ، قبل الترحيل أو بإلغائه أولاً.
تنبيه: الأرصدة الافتتاحية يجب أن تتوازن إجمالياتُها (مجموع المدين = مجموع الدائن) على مستوى
كل المنشأة. قيد افتتاحي غير متوازن يعني ميزان مراجعة مختلّاً منذ اليوم الأول.
2) خطوات الاستخدام
افتح الشاشة من نظام الحسابات ← العمليات، ثم «اضافة».
حدّد تاريخ الافتتاح والفرعإلزامي — تاريخ بداية السنة/الفترة التي تُفتح لها الدفاتر.
أدخل أطراف الرصيدإلزامي — لكل حساب: اسمه من الدليل ومبلغه مديناً أو دائناً.
الحسابات الفرعية فقط هي التي تُدخل؛ الحسابات الرئيسية تُحسب من مجموعها.
التوزيع الإضافيشرطي — مركز التكلفة والحساب التحليلي للحسابات التي تحتاجهما.
راجع الإجماليإلزامي — «الاجمالي» و«اجمالي الضريبة» يوضحان الفرق بين الطرفين.
احفظإلزامي ثم اطبع نسخة للمراجعة والتوقيع (صلاحية طباعة قيد).
قارن مع الكشوف السابقةاختياري — بعد الحفظ، شغّل
ميزان المراجعة وتأكد أن الأرصدة تطابق ما هو معتمد.
شاشة «الأرصدة الافتتاحية» — نموذج الإدخال وجدول الأرصدة.
3) الحقول المهمة
الحقل
ماذا يفعل
حالته
رقم القيد · التاريخ · الفرع
هوية الرصيد الافتتاحي وفترة تسجيله
إلزامي
الحساب · مدين/دائن
رصيد كل حساب عند البداية
إلزامي
البيان · رقم المرجع
مصدر الرصيد (كشف بنكي، ميزان سابق)
اختياري
مركز التكلفة · الحساب التحليلي
توزيع الأرصدة الافتتاحية على الأقسام والتفاصيل
شرطي
مرفقات
إرفاق الميزان أو الكشوف المعتمدة
شرطي
4) أسئلة شائعة
السؤال
الإجابة
هل أدخل الأرصدة بحسابات رئيسية أم فرعية؟
بالفرعية؛ الحسابات الرئيسية تُجمَّع تلقائياً في التقارير.
اكتشفنا خطأ بعد الترحيل
لا يمكن التعديل على مستند مرحَّل؛ ألغِ الترحيل إن سمحت الصلاحية ثم عدّل، أو سجّل قيد تصحيح.
هل تظهر الأرصدة الافتتاحية في اليومية العامة؟
نعم، ضمن حركة الفترة التي فُتحت بها، وتشترك مع القيود في رسائل SMS والطباعة.
لا أجد زر «اضافة»
صلاحية «اضافة قيد» غير ممنوحة للمستخدم؛ راجع الأمان والرقابة.